


Un cliente compra unos audífonos de 4,200 pesos en tu tienda en línea. Los recibe el martes. El jueves llama a su banco y dice que no reconoce el cargo. El sábado ya tiene su dinero de vuelta.
Los audífonos siguen en su casa.
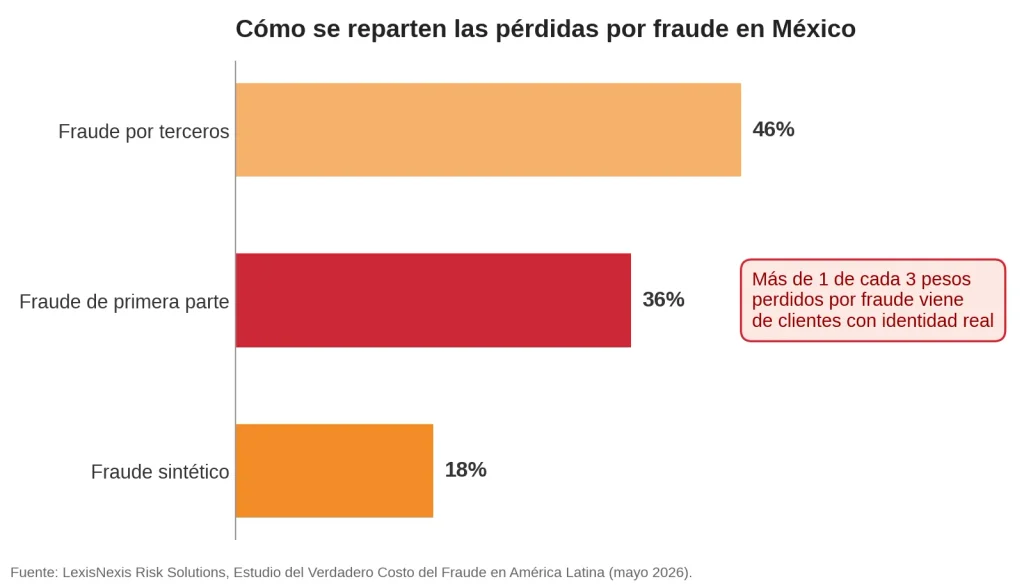
La industria lo llama fraude amigable o fraude de primera parte. El Reporte de Fraude 2026 de Adyen encontró que 44% de las empresas lo ubica entre las formas de abuso más frecuentes. En México, el estudio más reciente de LexisNexis Risk Solutions atribuye 36% de las pérdidas por fraude a esta modalidad, contra 46% del fraude por terceros.
Casi nadie en el comité de riesgos hace la pregunta de fondo: ¿quién paga esos 4,200 pesos? Sigue el dinero conmigo, eslabón por eslabón.
Eslabón 1. El tarjetahabiente: paga cero
La regulación mexicana protege al usuario, y lo hace bien. Si reportas un cargo que no reconoces, el banco te abona el monto en unas 48 horas y después investiga hasta 45 días. Si en ese plazo no emite dictamen, la reclamación procede a tu favor, según las reglas que difunde la Condusef.
El volumen va al alza. La Condusef registró 42,791 reclamaciones por cargos y transferencias no reconocidas entre enero y julio de 2026, 18.1% más que en el mismo periodo de 2025. Los consumos no reconocidos crecieron 27.7%.
Una parte de esas reclamaciones es fraude real de terceros. Otra parte es un cliente que compró, recibió y cambió de opinión. En las primeras 48 horas, el sistema no distingue entre ambos. Para el cliente, disputar solo cuesta una llamada.
*Seguro te interesa: Expertos en fraude advierten dónde evitar usar tarjeta de débito
Eslabón 2. El banco emisor: adelanta el dinero, no lo absorbe
El banco pone el abono, pero no carga con la pérdida. Abre un contracargo por la red de la tarjeta y el monto regresa por el camino inverso hasta tu comercio. El emisor asume la pérdida en un escenario: cuando tú demuestras con datos que el tarjetahabiente sí hizo la compra. Ese es el punto. La carga de la prueba es tuya.
Eslabón 3. La red de pagos: define qué evidencia cuenta
Visa y Mastercard fijan las reglas de disputa. La herramienta más concreta hoy es Visa Compelling Evidence 3.0 (CE3.0). Si presentas dos compras previas sin disputa, con el mismo método de pago, hechas entre 120 y 365 días antes, y al menos dos datos coinciden con la compra disputada, la disputa se bloquea y la responsabilidad pasa al emisor. Los datos válidos son ID de cuenta, dirección de entrega, dispositivo e IP. Uno de los dos debe ser IP o dispositivo. Mastercard opera un programa equivalente, First-Party Trust.
Hay una fecha que importa. A partir del 24 de octubre de 2026, Visa amplía CE3.0 para disputas por fraude sin tarjeta presente (código 10.4) y acepta como evidencia transacciones hechas en varios comercios, según Chargeflow. Eso ocurre tres semanas antes del Buen Fin.
El detalle fino: CE3.0 aplica al código 10.4. Si tu cliente alega “no me llegó” o “no es lo que pedí”, la disputa entra por la vía de controversia comercial. Ahí necesitas otra evidencia: guía rastreable, confirmación de entrega, fotos y conversaciones con el cliente.
Eslabón 4. Tu adquirente: cobra y vigila
El procesador que liquida tus ventas te descuenta el monto disputado, te cobra una comisión por cada contracargo y mide tu tasa de disputas. Si esa tasa sube, entras a los programas de monitoreo de las redes, con multas. En el extremo, pierdes tu cuenta de adquirencia.
México parte de una posición incómoda. Un estudio de Koin ubicó la tasa de contracargos por fraude del país en 2.8%, hasta siete veces la de mercados como Alemania o Estados Unidos.
Eslabón 5. Tu comercio: paga la cuenta completa
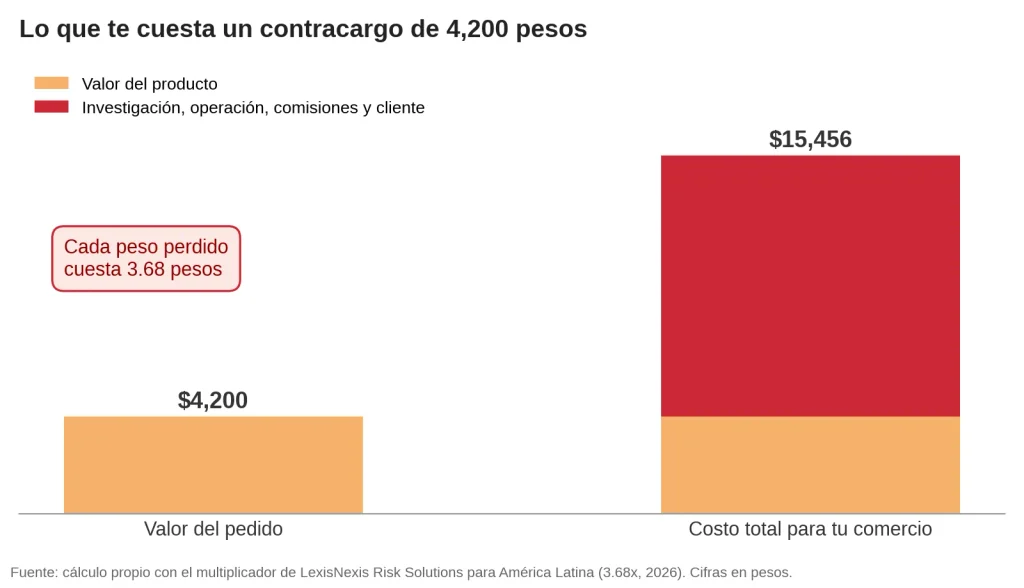
Sin evidencia, pierdes el producto, el envío, la comisión y la venta. El costo sigue. LexisNexis calcula que en América Latina cada transacción fraudulenta cuesta 3.68 veces su valor una vez que sumas investigación, operación, regulación y experiencia del cliente.
Haz la cuenta con los audífonos: 4,200 pesos se convierten en 15,456 pesos.
Multiplica eso por tu volumen. Koin y Gmattos proyectan pérdidas por fraude con tarjeta de 119 millones de dólares en México para 2026, contra 110 millones en 2025.
Hay un costo de segundo orden cuando intentas frenar el fraude amigable en eCommerce. Si endureces tus reglas para frenar al cliente deshonesto, rechazas al honesto. Ya escribí en esta columna sobre los falsos positivos: cada rechazo injusto es una venta que se va con tu competencia.
Eslabón 6. Tu aseguradora: casi nunca aparece
Aquí hablo desde mi lado de la mesa. Una póliza de riesgos cibernéticos responde por brechas de datos, extorsión digital o interrupción de negocio tras un ataque. Una póliza de crimen o fidelidad cubre robo de empleados y, con la cláusula adecuada, fraude por ingeniería social. Un contracargo de un cliente que sí compró es una disputa comercial. En los textos de póliza que veo en el mercado mexicano, el impacto del fraude amigable en eCommerce queda fuera de ambas coberturas.
Lo más parecido a transferir este riesgo son las garantías de contracargo de los proveedores antifraude. El proveedor aprueba la transacción y, si llega un contracargo por fraude, lo paga él. Es un contrato comercial, no un seguro supervisado por la CNSF. La diferencia pesa. Revisa qué códigos de disputa cubre, qué exclusiones tiene y qué pasa con tus reclamaciones si el proveedor deja de operar.
La cuenta, en una tabla
| Eslabón | ¿Paga? | Qué cambia la respuesta |
| Tarjetahabiente | No | Nada. La regla lo protege. |
| Banco emisor | Adelanta el dinero | Tu evidencia bajo CE3.0 |
| Red de pagos | No | La ampliación de CE3.0 del 24 de octubre |
| Adquirente | Cobra comisión | Tu tasa de disputas |
| Tu comercio | Sí, 3.68 veces | Datos por transacción y prueba de entrega |
| Aseguradora | Casi nunca | Un contrato antifraude leído línea por línea |
Tres movimientos antes del Buen Fin para mitigar el fraude amigable en eCommerce:
- *Guarda por cada transacción el ID de cuenta, el dispositivo, la IP y la dirección de entrega durante al menos 365 días. Sin esos datos, CE3.0 no te sirve.
- *Separa tus contracargos por código. Si domina el 10.4, tu herramienta es CE3.0. Si domina “no recibido”, tu herramienta es la logística.
- *Pide por escrito a tu corredor de seguros y a tu proveedor antifraude qué disputas cubre cada uno. El espacio entre ambas respuestas es tu exposición real.
El fraude amigable en eCommerce no tiene un villano visible. Tiene una factura. Hoy esa factura la pagas tú.