

El Buen Fin 2026 arranca el viernes 13 de noviembre y cierra el martes 17, según N+. Tu cliente ya eligió cómo va a pagar. En la edición 2025, 54% de los compradores planeaba usar meses sin intereses, según una encuesta de Research Land publicada por Forbes México. Apenas 23% pensaba pagar de contado.
Tu equipo comercial lo sabe. Va a pedir 12 MSI en todo el catálogo. Antes de firmar, haz la cuenta. Tu cliente no paga intereses. Tú sí.
El MSI tiene precio
Una compra normal con tarjeta le cuesta al comercio entre 1% y 3% del ticket. Con meses sin intereses, esa comisión sube a un rango de 5% a 10%, según Expansión. En plazos largos el costo crece más.
BBVA México publica sus sobretasas para comercios: 5.57% a 3 meses, 9.49% a 6, 13.19% a 9 y 16.70% a 12, de acuerdo con su aviso de sobretasas MSI. Banamex muestra 5.42% a 3 meses en su página de cobranza para pymes.
Ponlo en pesos. En una venta de 10,000 pesos a 12 MSI, entregas 1,670 pesos al banco. Sumas tu comisión normal. Sumas IVA.
El MSI es un descuento. La diferencia es que no aparece en tu letrero.
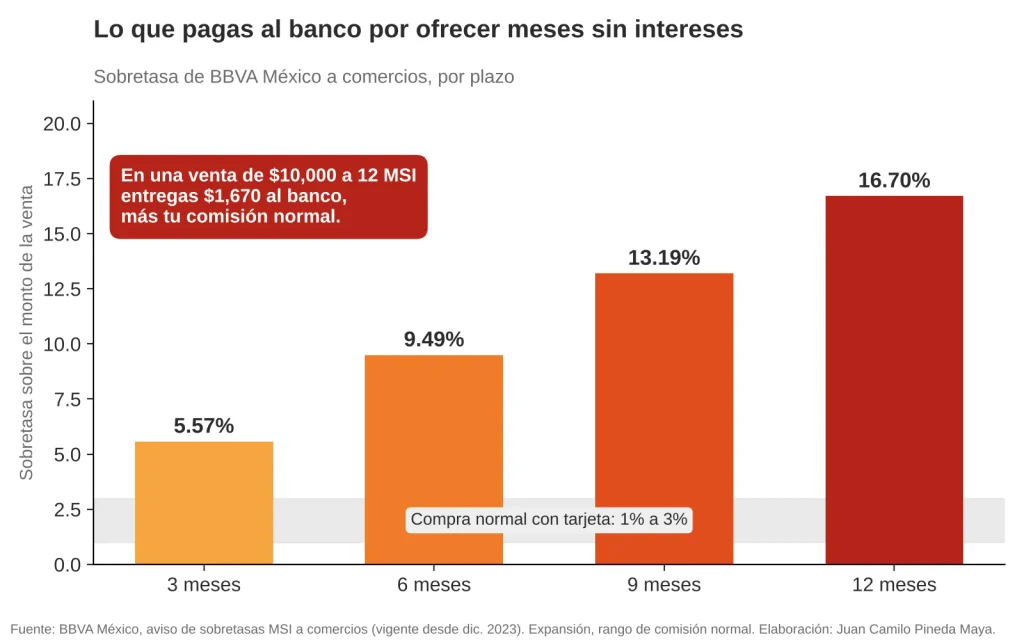
Gráfica 1. Sobretasa por plazo frente al costo de una compra normal con tarjeta.
La cuenta, paso a paso
Toma una pantalla de 10,000 pesos con 25% de margen bruto. Tu comisión normal es 2.5%.
- De contado: tu margen es 2,500 pesos. Pagas 250 de comisión. Te quedan 2,250.
- A 12 MSI: tu margen es 2,500 pesos. Pagas 250 de comisión y 1,670 de sobretasa. Te quedan 580.
Para igualar esos 2,250 pesos a 12 MSI, el ticket tiene que llegar a 38,800 pesos. Casi cuatro veces la compra original.
Getnet calcula que ofrecer MSI eleva el ticket promedio hasta 30%, y que 74% de los compradores considera los MSI decisivos para elegir dónde comprar, según Líder Empresarial. Con ese 30%, a 3 meses casi empatas. A 6, 9 y 12 meses pierdes dinero en cada venta que ya tenías.
Con 40% de margen, la cuenta mejora. A 3 meses ganas. A 12 meses necesitas que el ticket suba 80%.
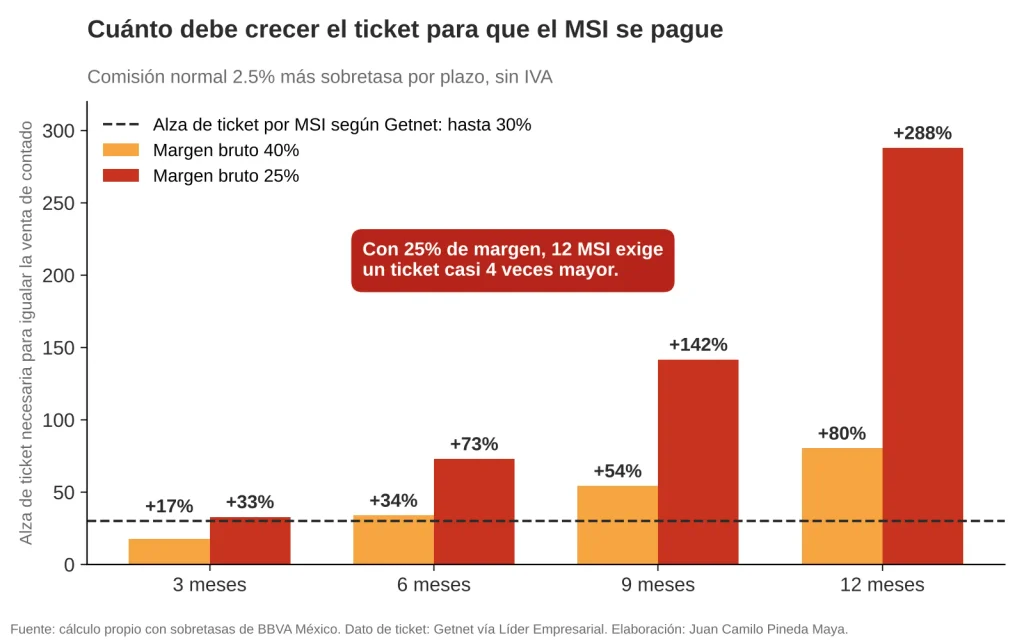
Gráfica 2. Alza de ticket necesaria para que cada plazo deje lo mismo que una venta de contado.
La pregunta que define todo
La cuenta anterior supone que ese cliente iba a comprar de contado. Esa es la pregunta central. ¿El MSI te trae ventas nuevas o le pone precio a ventas que ya tenías?
- Venta incremental. El cliente no compraría sin plazos. Cualquier margen arriba de tu costo total suma. Los 580 pesos de la pantalla a 12 MSI son dinero que no tenías.
- Venta canibalizada. El cliente compraría igual. Cada MSI te resta 1,670 pesos.
Las dos conviven en tu Buen Fin. La demanda de plazos largos existe: en el estudio Pulso Buen Fin 2025 de la AMVO, 79% de los compradores dijo querer MSI a 6, 9 y 12 meses, según IDC Online. Concanaco reportó que 31% de los negocios participantes en 2025 usó MSI, frente a 56% que ofreció descuentos directos, según Líder Empresarial.
Tu trabajo es separar una venta de la otra. Busca tres señales: ticket alto frente al ingreso de tu cliente, categorías donde el comprador compara plazos antes que precio, y clientes nuevos que no aparecen en tu base.
Cuatro decisiones antes del 13 de noviembre
- Escalona plazos por margen. Ofrece 3 MSI en categorías de margen bajo. Activa 12 MSI únicamente donde tu margen soporta la sobretasa.
- Pon un ticket mínimo por plazo. Por ejemplo: 6 MSI desde 5,000 pesos y 12 MSI desde 10,000. Así concentras el costo en compras que lo justifican.
- Pregunta quién paga. Los bancos financian promociones propias. En julio de 2026, Banamex dio 10% de bonificación en compras a partir de 12 MSI en su campaña 120 Horas, según La Razón. Negocia que el costo del plazo largo salga del presupuesto de marketing del emisor y no de tu margen.
- Mide al cliente MSI por separado. Conversión, ticket, devoluciones y recompra a 90 días. Sin ese corte, el próximo Buen Fin vuelves a decidir sin datos.
La fórmula para tu hoja de cálculo
Copia esta línea en tu modelo:
Alza de ticket necesaria = (margen – comisión) / (margen – comisión – sobretasa) – 1
Con 40% de margen, 2.5% de comisión y 12 MSI: 0.375 / 0.208 – 1 = 0.80. Necesitas 80% más de ticket.
Si el resultado supera 30%, ese plazo necesita ventas nuevas para pagarse. Si no tienes cómo medirlas, no lo actives en todo tu catálogo.
El MSI vende. Tu decisión es cuánto pagas por cada venta.